• +39 0872 228475
  • segreteria@studiodinuccichiavaro.it
Studio Di Nucci - Chiavaro
  • Home
  • Servizi
    • Tributario
    • Societario
    • Contabilità e Bilancio
    • Consulenza del Lavoro
    • Organismo di Composizione della Crisi da Sovraindebitamento
    • Gestione Crisi
    • Contenzioso Lavoro
    • Pianificazione e organizzazione del patrimonio
  • News
  • Contatti
  • Sedi

DI NUCCI CHIAVARO

STUDIO

Contenzioso Lavoro
Gestione Crisi
Pianificazione e Organizzazione del Patrimonio

Studio di Consulenza Tributaria, Societaria, e del Lavoro

Servizi professionali modellati sulle esigenze e sulle necessità della clientela.

TEAM

Professionisti all'avanguardia nel mondo della Consulenza e della Contabilità

Jhonny Di Nucci

Jhonny Di Nucci

Dottore Commercialista e Revisore Legale

Fornisce consulenza tributaria e societaria applicata sia alla gestione ordinaria di impresa sia alle...
 CONTINUA

Debora Chiavaro

Debora Chiavaro

Consulente Del Lavoro

Ha maturato particolare esperienza nella gestione di payroll terziarizzato nell’area del credito, dal...
 CONTINUA

SERVIZI
TRIBUTARIO


leggi tutto

SOCIETARIO


leggi tutto

CONTENZIOSO LAVORO


leggi tutto

CONSULENZA DEL LAVORO


leggi tutto

GESTIONE CRISI


leggi tutto

25

Anni di esperienza

49

Clienti

327

Consulenze annuali

NEWS

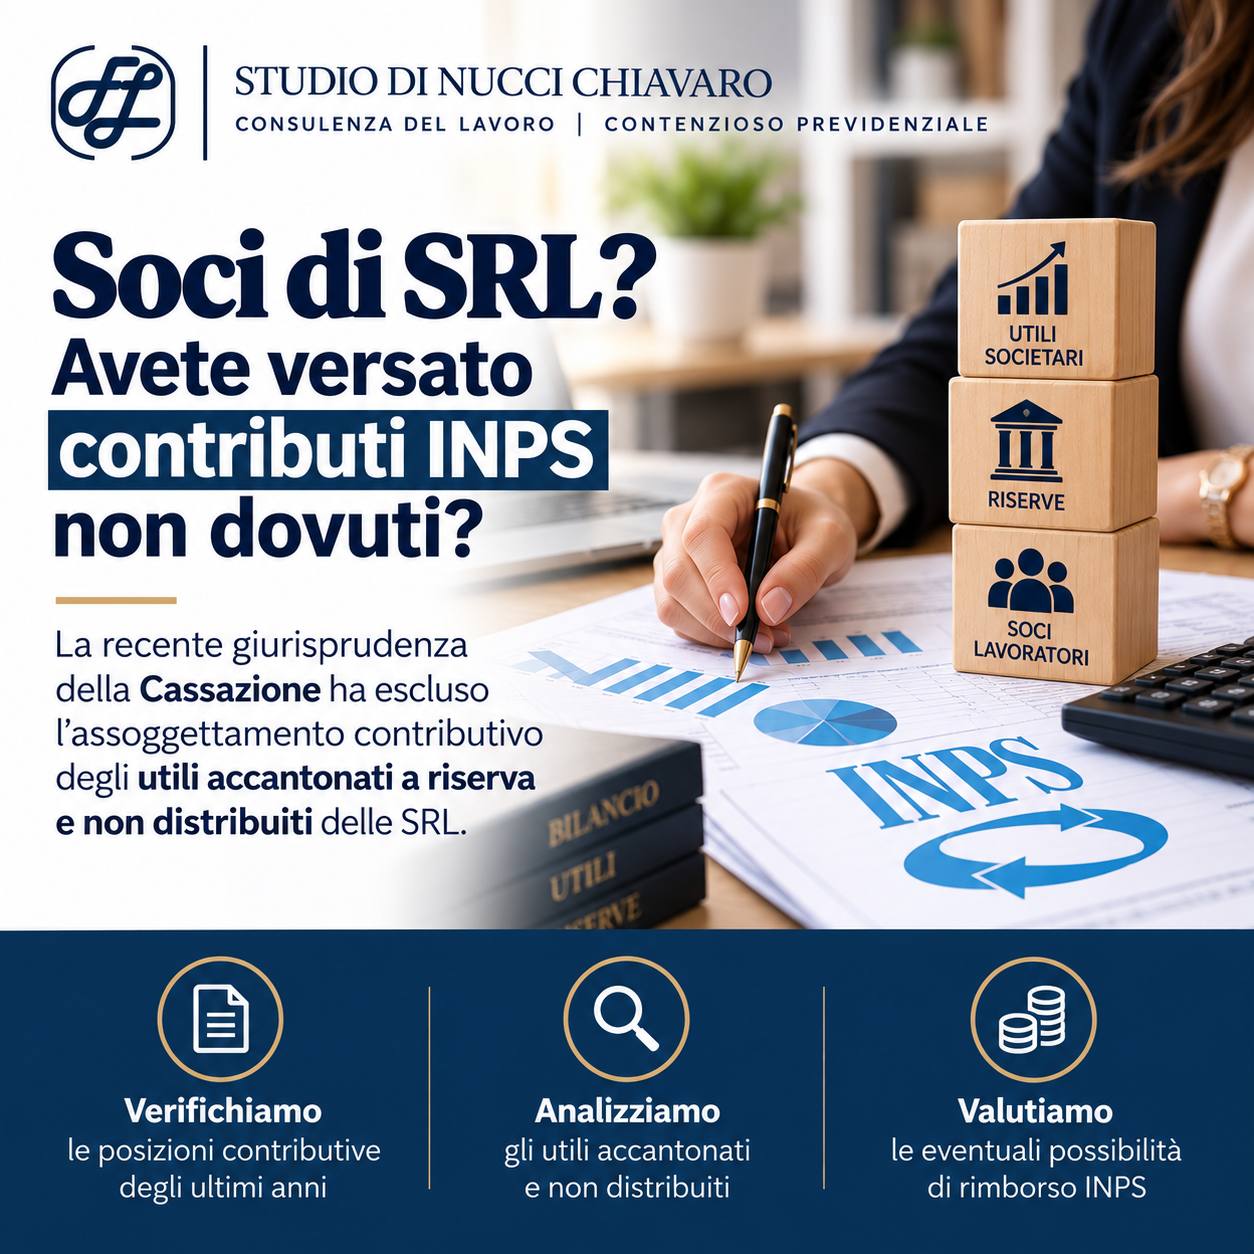
Soci di SRL e contributi INPS: gli utili accantonati a riserva sono soggetti a contribuzione?

Ottobre 30, 2026

SOCI DI S.R.L. E CONTRIBUTI INPS: GLI UTILI ACCANTONATI A RISERVA SONO SEMPRE ASSOGGETTABILI A CONT
Leggi tutto...
Soci di SRL e contributi INPS: gli utili accantonati a riserva sono soggetti a contribuzione?

Soci di SRL e contributi INPS: gli utili accantonati a riserva sono soggetti a contribuzione?

Ottobre 30, 2026 Jhonny Di Nucci 17

SOCI DI S.R.L. E CONTRIBUTI INPS:

GLI UTILI ACCANTONATI A RISERVA SONO SEMPRE ASSOGGETTABILI A CONTRIBUZIONE?

Una questione di particolare interesse per i soci lavoratori di società a responsabilità limitata riguarda la determinazione della base imponibile previdenziale ai fini dell'iscrizione alle Gestioni speciali INPS degli artigiani e dei commercianti.

Con recenti pronunce, la Corte di Cassazione è intervenuta sul trattamento contributivo degli utili societari, chiarendo la distinzione tra reddito prodotto dalla società e reddito fiscalmente imputabile al socio.

Il principio assume particolare rilevanza nelle ipotesi in cui gli utili d'esercizio non vengano distribuiti, ma siano destinati ad accantonamento a riserva.

La partecipazione del socio al capitale sociale, infatti, non comporta automaticamente che la quota di utili non distribuiti costituisca reddito fiscalmente imputabile alla persona fisica e, conseguentemente, base imponibile previdenziale.

È necessario distinguere due aspetti che spesso vengono impropriamente sovrapposti: l'obbligo di iscrizione alla Gestione previdenziale, derivante dalla partecipazione personale, abituale e prevalente all'attività aziendale, e la determinazione del reddito effettivamente assoggettabile a contribuzione.

LE CONSEGUENZE POSSONO ESSERE RILEVANTI ANCHE PER LE POSIZIONI CONTRIBUTIVE PREGRESSE.

Per i soci lavoratori di S.r.l. potrebbe essere opportuno procedere a una ricostruzione delle basi imponibili utilizzate dall'INPS, verificando la composizione dei redditi dichiarati, la destinazione degli utili e i criteri adottati per il calcolo della contribuzione.

Non si tratta di ipotizzare automaticamente un diritto al rimborso, ma di verificare la legittimità delle somme assoggettate a contribuzione e l'eventuale presenza di importi non dovuti.

La corretta gestione previdenziale non consiste soltanto nel versare quanto richiesto dall'Istituto, ma anche nel verificare che ogni pretesa contributiva sia effettivamente dovuta.

È proprio da questa attività di analisi e ricostruzione tecnica che può emergere una concreta opportunità di tutela per l'impresa e per il socio lavoratore.

CDL Debora Chiavaro

STUDIO DI NUCCI CHIAVARO

Consulenza del lavoro | Contenzioso previdenziale

#INPS #SociSRL #ContributiPrevidenziali #ContenziosoPrevidenziale #ConsulenzaDelLavoro

Accertamenti fiscali basati sugli ISA: quando la ricostruzione di maggiori ricavi può essere contestata e quali elementi verificare

Ottobre 27, 2026

𝗤𝘂𝗮𝗻𝗱𝗼 𝗹’𝗔𝗴𝗲𝗻𝘇𝗶𝗮 𝗱𝗲𝗹𝗹𝗲 𝗘𝗻𝘁𝗿ð�
Leggi tutto...
Accertamenti fiscali basati sugli ISA: quando la ricostruzione di maggiori ricavi può essere contestata e quali elementi verificare

Accertamenti fiscali basati sugli ISA: quando la ricostruzione di maggiori ricavi può essere contestata e quali elementi verificare

Ottobre 27, 2026 Jhonny Di Nucci 1115

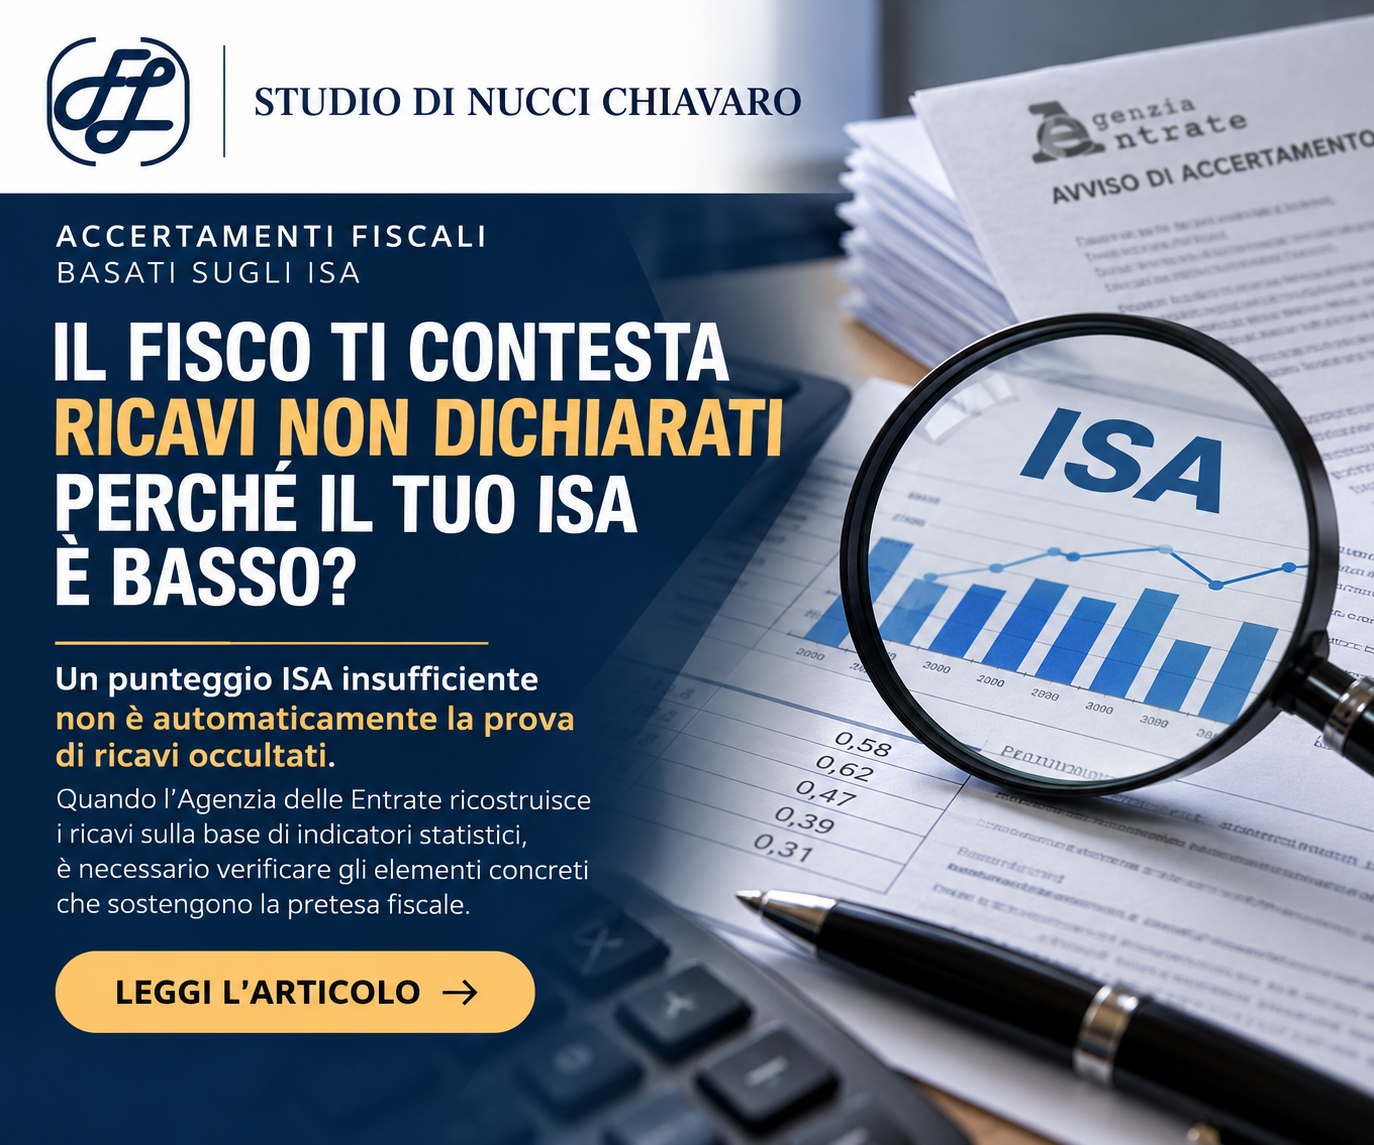
𝗤𝘂𝗮𝗻𝗱𝗼 𝗹’𝗔𝗴𝗲𝗻𝘇𝗶𝗮 𝗱𝗲𝗹𝗹𝗲 𝗘𝗻𝘁𝗿𝗮𝘁𝗲 𝗰𝗼𝗻𝘁𝗲𝘀𝘁𝗮 𝗿𝗶𝗰𝗮𝘃𝗶 𝗻𝗼𝗻 𝗱𝗶𝗰𝗵𝗶𝗮𝗿𝗮𝘁𝗶 𝘀𝘂𝗹𝗹𝗮 𝗯𝗮𝘀𝗲 𝗱𝗶 𝗶𝗻𝗱𝗶𝗰𝗮𝘁𝗼𝗿𝗶 𝘀𝘁𝗮𝘁𝗶𝘀𝘁𝗶𝗰𝗶, 𝗲̀ 𝗻𝗲𝗰𝗲𝘀𝘀𝗮𝗿𝗶𝗼 𝘃𝗲𝗿𝗶𝗳𝗶𝗰𝗮𝗿𝗲 𝗴𝗹𝗶 𝗲𝗹𝗲𝗺𝗲𝗻𝘁𝗶 𝗰𝗼𝗻𝗰𝗿𝗲𝘁𝗶 𝘀𝘂𝗶 𝗾𝘂𝗮𝗹𝗶 𝘀𝗶 𝗳𝗼𝗻𝗱𝗮 𝗹𝗮 𝗽𝗿𝗲𝘁𝗲𝘀𝗮 𝗳𝗶𝘀𝗰𝗮𝗹𝗲.

Negli ultimi mesi diversi contribuenti si sono trovati a dover affrontare contestazioni fiscali nelle quali gli Indici Sintetici di Affidabilità fiscale (ISA) assumono un ruolo centrale nella ricostruzione dei ricavi dichiarati.

L’Amministrazione finanziaria può rilevare scostamenti rispetto ai risultati attesi per una determinata attività economica e utilizzare tali anomalie nell’ambito delle proprie attività di controllo.

Ma una questione merita particolare attenzione: 𝗶𝗹 𝗺𝗮𝗻𝗰𝗮𝘁𝗼 𝗿𝗮𝗴𝗴𝗶𝘂𝗻𝗴𝗶𝗺𝗲𝗻𝘁𝗼 𝗱𝗶 𝘂𝗻 𝗱𝗲𝘁𝗲𝗿𝗺𝗶𝗻𝗮𝘁𝗼 𝗹𝗶𝘃𝗲𝗹𝗹𝗼 𝗱𝗶 𝗮𝗳𝗳𝗶𝗱𝗮𝗯𝗶𝗹𝗶𝘁𝗮̀ 𝗳𝗶𝘀𝗰𝗮𝗹𝗲 𝗲̀ 𝘀𝘂𝗳𝗳𝗶𝗰𝗶𝗲𝗻𝘁𝗲 𝗮 𝗱𝗶𝗺𝗼𝘀𝘁𝗿𝗮𝗿𝗲 𝗰𝗵𝗲 𝘂𝗻’𝗶𝗺𝗽𝗿𝗲𝘀𝗮 𝗮𝗯𝗯𝗶𝗮 𝗰𝗼𝗻𝘀𝗲𝗴𝘂𝗶𝘁𝗼 𝗿𝗶𝗰𝗮𝘃𝗶 𝘀𝘂𝗽𝗲𝗿𝗶𝗼𝗿𝗶 𝗮 𝗾𝘂𝗲𝗹𝗹𝗶 𝗱𝗶𝗰𝗵𝗶𝗮𝗿𝗮𝘁𝗶?

IL SIGNIFICATO DEGLI ISA NELL’ATTIVITÀ DI ACCERTAMENTO

Gli ISA, disciplinati dall’articolo 9-bis del D.L. 50/2017, sono strumenti finalizzati a valutare il grado di affidabilità fiscale di imprese e professionisti attraverso l’elaborazione di informazioni economiche, contabili e strutturali.

Un risultato non soddisfacente può rappresentare un elemento di attenzione per l’Amministrazione finanziaria e contribuire alla selezione delle posizioni da sottoporre a controllo.

Tuttavia, 𝗹’𝗶𝗻𝗱𝗶𝗰𝗮𝘁𝗼𝗿𝗲 𝘀𝘁𝗮𝘁𝗶𝘀𝘁𝗶𝗰𝗼 𝗻𝗼𝗻 𝗰𝗼𝗶𝗻𝗰𝗶𝗱𝗲 𝗮𝘂𝘁𝗼𝗺𝗮𝘁𝗶𝗰𝗮𝗺𝗲𝗻𝘁𝗲 𝗰𝗼𝗻 𝗹𝗮 𝗽𝗿𝗼𝘃𝗮 𝗱𝗲𝗹𝗹’𝗲𝘀𝗶𝘀𝘁𝗲𝗻𝘇𝗮 𝗱𝗶 𝗿𝗶𝗰𝗮𝘃𝗶 𝗻𝗼𝗻 𝗱𝗶𝗰𝗵𝗶𝗮𝗿𝗮𝘁𝗶.

È necessario distinguere la funzione di analisi del rischio fiscale dalla dimostrazione dei presupposti che giustificano una specifica rettifica del reddito.

LA RICOSTRUZIONE DEI RICAVI ATTRAVERSO PARAMETRI STATISTICI

Una delle questioni più delicate si presenta quando l’Agenzia delle Entrate procede alla ricostruzione dei ricavi dell’impresa attraverso indici di redditività, percentuali medie o altri parametri desunti dall’elaborazione statistica dei dati.

In questi casi occorre comprendere se la ricostruzione sia effettivamente rappresentativa della situazione economica del contribuente.

Imprese appartenenti allo stesso settore possono infatti presentare caratteristiche profondamente differenti: organizzazione aziendale, struttura dei costi, clientela, condizioni di mercato, localizzazione, politiche commerciali e andamento economico possono incidere significativamente sui risultati conseguiti.

𝗨𝗻 𝗿𝗶𝘀𝘂𝗹𝘁𝗮𝘁𝗼 𝗲𝗰𝗼𝗻𝗼𝗺𝗶𝗰𝗼 𝗶𝗻𝗳𝗲𝗿𝗶𝗼𝗿𝗲 𝗮 𝗾𝘂𝗲𝗹𝗹𝗼 𝘀𝘁𝗮𝘁𝗶𝘀𝘁𝗶𝗰𝗮𝗺𝗲𝗻𝘁𝗲 𝗮𝘁𝘁𝗲𝘀𝗼 𝗻𝗼𝗻 𝗱𝗶𝗺𝗼𝘀𝘁𝗿𝗮, 𝗱𝗶 𝗽𝗲𝗿 𝘀𝗲́, 𝗹’𝗼𝗰𝗰𝘂𝗹𝘁𝗮𝗺𝗲𝗻𝘁𝗼 𝗱𝗶 𝗿𝗶𝗰𝗮𝘃𝗶.

Ciò non significa che i dati statistici siano irrilevanti, ma che il loro utilizzo nell’accertamento richiede una valutazione del quadro probatorio complessivo.

ACCERTAMENTO ANALITICO-INDUTTIVO E VALORE DELLE PRESUNZIONI

L’articolo 39, comma 1, lettera d), del D.P.R. 600/1973 disciplina, tra l’altro, la possibilità di ricostruire componenti reddituali mediante presunzioni semplici, purché caratterizzate dai requisiti di gravità, precisione e concordanza.

Quando l’Ufficio ricorre a tale metodologia, assume particolare importanza verificare quali elementi siano stati effettivamente acquisiti e quale collegamento logico esista tra gli stessi e i maggiori ricavi contestati.

La valutazione deve quindi riguardare non soltanto il risultato del calcolo, ma anche la metodologia adottata, la pertinenza dei dati utilizzati e la motivazione dell’atto.

L’esistenza di una contabilità formalmente regolare non impedisce in assoluto l’accertamento analitico-induttivo; allo stesso modo, però, la presenza di anomalie statistiche non rende automaticamente fondata qualsiasi ricostruzione.

QUALI ASPETTI ESAMINARE QUANDO SI RICEVE UN ACCERTAMENTO BASATO SUGLI ISA?

La difesa del contribuente richiede un’analisi puntuale della documentazione e delle motivazioni contenute nell’atto.

In particolare, occorre valutare:

  • Il ruolo effettivamente attribuito al punteggio ISA nella contestazione.

  • Gli ulteriori elementi utilizzati dall’Agenzia delle Entrate per sostenere l’esistenza di ricavi non dichiarati.

  • Il procedimento seguito per quantificare i maggiori ricavi.

  • La coerenza dei parametri adottati rispetto alle caratteristiche concrete dell’impresa.

  • Le osservazioni e la documentazione eventualmente già presentate dal contribuente durante il contraddittorio.

  • La correttezza della motivazione e il rispetto delle garanzie procedimentali applicabili.

𝗢𝗴𝗻𝗶 𝗮𝗰𝗰𝗲𝗿𝘁𝗮𝗺𝗲𝗻𝘁𝗼 𝗱𝗲𝘃𝗲 𝗲𝘀𝘀𝗲𝗿𝗲 𝗲𝘀𝗮𝗺𝗶𝗻𝗮𝘁𝗼 𝗻𝗲𝗹𝗹𝗮 𝘀𝘂𝗮 𝘀𝗽𝗲𝗰𝗶𝗳𝗶𝗰𝗶𝘁𝗮̀.

Non esistono contestazioni automaticamente illegittime soltanto perché richiamano gli ISA, così come non può ritenersi automaticamente corretta una ricostruzione fondata su risultati statistici.

L’IMPORTANZA DI INTERVENIRE TEMPESTIVAMENTE

La ricezione di uno schema d’atto o di un avviso di accertamento richiede attenzione immediata.

La fase procedimentale, la data di notificazione, il contenuto delle contestazioni e le eventuali iniziative già intraprese incidono sulle possibilità di difesa e sulle scadenze da rispettare.

Una valutazione tempestiva consente di individuare gli elementi utili, esaminare le possibili alternative e definire una strategia coerente con la situazione del contribuente.

L’ASSISTENZA DELLO STUDIO DI NUCCI CHIAVARO

Lo STUDIO DI NUCCI CHIAVARO, con sede a Lanciano (CH), svolge attività di assistenza e difesa nel contenzioso tributario.

L’analisi degli accertamenti fondati sugli ISA richiede un approccio che integri la conoscenza della normativa tributaria, l’esame dei dati contabili ed economici dell’impresa e la valutazione degli elementi probatori posti a fondamento della pretesa fiscale.

 📩 CONTATTI PER ASSISTENZA IN MATERIA DI ACCERTAMENTI FISCALI

Per richiedere un appuntamento con lo STUDIO DI NUCCI CHIAVARO è possibile inviare una comunicazione al seguente indirizzo:

📧 segreteria@studiodinuccichiavaro.it

Nell'email si invita a indicare il proprio nome e cognome, un recapito telefonico, la tipologia di atto ricevuto e la relativa data di notifica, una breve descrizione delle contestazioni con indicazione degli importi contestati, nonché eventuali iniziative già intraprese e l'eventuale coinvolgimento di altri professionisti nella gestione della posizione.

Lo studio si riserva di ricontattare il richiedente, qualora ritenga opportuno approfondire la posizione rappresentata, per concordare un eventuale appuntamento e le relative modalità di assistenza professionale.

Attenzione: la richiesta di contatto non costituisce conferimento di incarico professionale e non sospende i termini previsti per eventuali osservazioni, adesioni o ricorsi.


STUDIO DI NUCCI CHIAVARO
Dr. Jhonny Di Nucci
COMMERCIALISTA REVISORE
Via V. Veneto n. 7 – Lanciano (CH)
www.studiodinuccichiavaro.it

Il presente articolo ha finalità informative e non sostituisce l’esame professionale del singolo caso.
Iperammortamento 2026-2028

Giugno 11, 2026

A partire dal 12/06/2026 alle ore 12:00 sarà possibile presentare al GSE le istanze per accedere
Leggi tutto...
Iperammortamento 2026-2028

Iperammortamento 2026-2028

Giugno 11, 2026 Jhonny Di Nucci 202
A partire dal 12/06/2026 alle ore 12:00 sarà possibile presentare al GSE le istanze per accedere al nuovo Iperammortamento 2026-2028, una misura che punta a sostenere gli investimenti delle imprese in innovazione e digitalizzazione.
 
✅ Sono agevolabili gli investimenti in beni strumentali nuovi effettuati dal 1° gennaio 2026 al 30 settembre 2028.
 
⚙️ Attenzione: non tutti i macchinari rientrano nell'agevolazione. La misura riguarda esclusivamente i beni 4.0, riconducibili all'ex iperammortamento, che devono essere interconnessi ai sistemi aziendali secondo i requisiti previsti dalla normativa.
Risultano agevolabili anche gli impianti per l'autoproduzione di energia
 
 
Per le imprese che stanno programmando questo tipo di investimenti si tratta di un'opportunità da valutare con attenzione.

Asta immobiliare – Opportunità a Lanciano

Aprile 01, 2026

Lo Studio Di Nucci Chiavaro informa che, nell’ambito di una procedura di sovraindebitamento per la
Leggi tutto...
Asta immobiliare – Opportunità a Lanciano

Asta immobiliare – Opportunità a Lanciano

Aprile 01, 2026 Jhonny Di Nucci 222
Lo Studio Di Nucci Chiavaro informa che, nell’ambito di una procedura di sovraindebitamento per la quale ricopre il ruolo di Liquidatore, è stata avviata una procedura di vendita giudiziaria relativa a un’unità immobiliare sita in Lanciano.
L’immobile è costituito da un appartamento di circa 130 mq, ubicato in posizione strategica di fronte alle Poste Nuove, caratterizzato da buona luminosità, buono stato manutentivo e dotato di garage.
📅 Data dell’asta: 4 maggio 2026
💰 Offerta minima: € 155.640
Per la consultazione della documentazione completa e per ulteriori dettagli, si invita a visitare il seguente link:
https://www.astegiudiziarie.it/vendita-asta-appartamento...
Per informazioni è possibile contattare lo Studio al seguente indirizzo gestionecrisi@studiodinuccichiavaro.it
Vedi altri articoli

Bonus pubblicità 2019 entro il 1° aprile 2019 l’invio delle istanze.

  • Stampa
  • Email
Jhonny Di Nucci News 18 Marzo 2019 Visite: 1030

Le imprese e i lavoratori autonomi che desiderano beneficiare del cd. Bonus pubblicità devono presentare telematicamente la domanda per la prenotazione del beneficio per gli investimenti che sono stati effettuati o si intendono effettuare nel 2019.

Il credito d’imposta è calcolato  in relazione agli investimenti pubblicitari incrementali effettuati sulla stampa quotidiana e periodica, anche online, e sulle emittenti televisive e radiofoniche locali., il cd. Bonus pubblicità. 

In generale, per beneficiare dell’agevolazione consistente in un credito d'imposta dal 75% e fino al 90%, è necessario che l’ammontare complessivo degli investimenti pubblicitari realizzati superi almeno dell’1% l’importo degli analoghi investimenti effettuati...

Leggi tutto >> Bonus pubblicità 2019 entro il 1° aprile 2019 l’invio delle istanze.

Pagina 12 di 12

  • Inizio
  • Indietro
  • 3
  • 4
  • 5
  • 6
  • 7
  • 8
  • 9
  • 10
  • 11
  • 12

Vuoi essere sempre aggiornato? Iscriviti!

Iscriviti alla nostra newsletter per ircevere tutti i nostri aggiornamenti, approfondimenti, guide, video e molto altro...
ServiziNewsContattiDove siamo

Contattaci

Studio Di Nucci Chiavaro

Largo Aia Mattonata - 66020 Paglieta (CH)

C.so Vittorio Emanuele II, n.163 (IV piano) - 65121 Pescara

Telefono: 0872 228475

Email: segreteria@studiodinuccichiavaro.it


© 2018 Studio Di Nucci Chiavaro - P.IVA: 02540730690.
Designed by simonecianci.net

Publish modules to the "offcanvs" position.

Questo sito utilizza i cookie per fornirti servizi migliori. Con la navigazione e l'utilizzo dei nostri servizi ci autorizzi a utilizzare i cookie.
Ok